
¿Qué alternativas hay a pedir un préstamo si estás en insolvencia?
Resumen rápido
-
Pedir un nuevo crédito para pagar deudas anteriores no siempre resuelve el sobreendeudamiento.
-
Si todavía puedes destinar una cantidad mensual, puedes estudiar un plan de reunificación y negociación.
-
Repagalia no concede un nuevo préstamo: trabaja sobre las deudas que ya tienes.
-
Pueden estudiarse préstamos personales, tarjetas, microcréditos y otras financiaciones.
-
Si no tienes capacidad suficiente para pagar, puede ser necesario valorar la Ley de Segunda Oportunidad.
Si no puedo pagar mis deudas, ¿pedir otro préstamo es una buena solución?
Depende de tu situación, pero cuando ya estás utilizando financiación para cubrir otras deudas conviene analizar muy bien las consecuencias. Existen opciones de reunificación sin pedir más dinero.
Una reunificación bancaria tradicional puede consistir en contratar un nuevo préstamo para cancelar los anteriores. La nueva cuota puede ser más baja si aumenta el plazo de devolución, aunque eso también puede incrementar el coste total de la operación. Así lo advierte el Banco de España.
Otro problema distinto es cuando el nuevo crédito no soluciona la causa del endeudamiento. Si tus ingresos siguen siendo insuficientes, puedes terminar con otra cuota que tampoco puedes asumir.
Por eso, antes de buscar más financiación, conviene preguntarse: ¿cuánto puedo destinar realmente cada mes a resolver mis deudas sin volver a endeudarme?
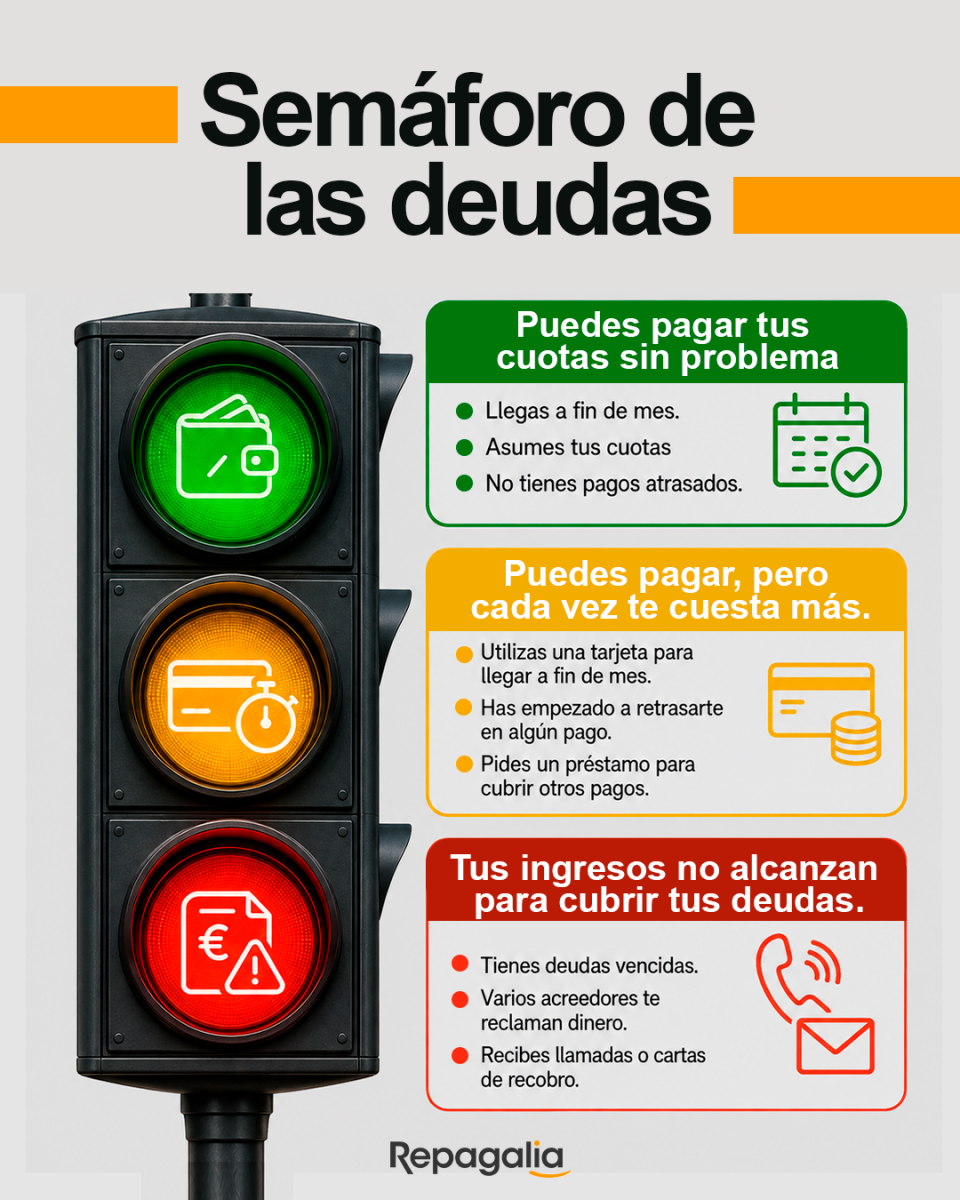
¿Qué alternativas existen a los préstamos para pagar deudas?
No hay una única solución. La opción adecuada depende principalmente de cuánto debes, tus ingresos, tus gastos esenciales y tu capacidad real de pago.
Reunificar y negociar las deudas sin pedir nueva financiación
Si tienes varios préstamos, tarjetas o microcréditos pero todavía puedes realizar una aportación mensual, una alternativa es organizar las deudas dentro de un único plan y negociar con los acreedores.
Es el modelo que utiliza Repagalia. En lugar de concederte dinero para cancelar tus créditos anteriores, analiza las deudas que ya tienes, tus ingresos y tus gastos. A partir de ahí se establece una aportación adaptada a tu economía y se negocia con las entidades para alcanzar acuerdos o quitas.
El objetivo es dejar de gestionar múltiples cuotas y avanzar progresivamente hacia su cancelación sin añadir más préstamos.
Negociar directamente con los acreedores
También puedes intentar negociar por tu cuenta. Dependiendo del acreedor y de las circunstancias, pueden plantearse nuevos calendarios de pago, acuerdos o reducciones de determinadas cantidades.
El inconveniente aparece cuando tienes muchas entidades diferentes. Cada deuda tiene sus propios importes, plazos y condiciones y coordinar todas las negociaciones puede resultar complicado, pero Repagalia lo puede hacer por ti.
Contar con un intermediario permite analizar la situación global y negociar teniendo en cuenta cuánto puedes pagar realmente.
Solicitar aplazamientos o nuevas condiciones
Si el problema económico es temporal y afecta a una deuda concreta, puedes consultar al acreedor si existen alternativas para modificar el calendario de pagos.
Esta solución puede servir para dificultades puntuales, pero probablemente será insuficiente si tienes varias deudas y cada mes tus cuotas superan tu capacidad de pago.
Valorar la Ley de Segunda Oportunidad
Cuando existe insolvencia, una de las principales opciones que conviene analizar es la Ley de Segunda Oportunidad.
Este mecanismo permite cancelar el 100% de las deudas a personas físicas, tanto particulares como autónomos, cuando cumplen las condiciones establecidas por la Ley Concursal. Si quieres profundizar en ellas, puedes consultar los requisitos y funcionamiento de la Ley de Segunda Oportunidad.
Pero esto no significa que cualquier deuda desaparezca automáticamente ni que todas las personas endeudadas puedan acogerse. Es necesario analizar las circunstancias concretas, el patrimonio, el origen de las deudas y el cumplimiento de los requisitos.
Esto puede variar según tu situación y la interpretación del juzgado; por eso conviene revisarlo caso por caso.
¿Qué opción puede encajar según tu situación?
| Tu situación | Opción que conviene valorar |
|---|---|
| Tus ingresos permiten seguir pagando una cantidad razonable | Negociación con los acreedores |
| Tienes dificultades puntuales con una deuda concreta | Aplazamiento o acuerdo |
| Pagas unos préstamos solicitando otros | Revisar el sobreendeudamiento antes de pedir más financiación |
| Tus ingresos apenas cubren tus gastos esenciales | Estudiar la Ley de Segunda Oportunidad |
La clave está en distinguir entre tener demasiadas cuotas y no disponer realmente de capacidad para afrontar las deudas. Cuando existe insolvencia, solicitar otro préstamo puede limitarse a trasladar el problema hacia adelante.
¿Cómo funciona la Ley de Segunda Oportunidad con Repagalia?
En Repagalia estudiamos tu situación para comprobar si puedes acogerte a la Ley de Segunda Oportunidad y solicitar la Exoneración del Pasivo Insatisfecho. El proceso sigue estos pasos:
Revisamos tus deudas, ingresos, gastos, acreedores y patrimonio para determinar si existe una situación de insolvencia y si cumples los requisitos necesarios.
El objetivo es conocer desde el principio si esta vía puede ser adecuada para tu situación y qué deudas podrían verse afectadas.
Si el caso es viable, los abogados especializados recopilan y revisan la documentación económica necesaria y preparan la solicitud que deberá presentarse ante el juzgado competente.
Una exposición correcta de las deudas, los acreedores, el patrimonio y las circunstancias que han provocado la insolvencia es fundamental para reflejar fielmente la situación económica del deudor.
Una vez realizados los trámites correspondientes al concurso sin masa, se solicita al juez la Exoneración del Pasivo Insatisfecho (EPI).
Si se cumplen los requisitos legales y no existe una causa que impida su concesión, el juez puede exonerar las deudas que legalmente puedan ser canceladas. El alcance dependerá de las circunstancias de cada caso y del tipo de obligaciones existentes.
Esto puede variar según tu situación y la interpretación del juzgado; por eso conviene revisarlo caso por caso.
Qué hacer si ahora mismo no puedes pagar tus deudas
Empieza por tener una fotografía clara de tu situación: cuánto debes, a quién y qué cantidad podrías destinar cada mes a tus deudas después de cubrir tus gastos básicos.
Para ayudarte con ese primer cálculo, en Repagalia disponemos de un simulador de deudas gratuito y confidencial. Puedes introducir tus préstamos, tarjetas o microcréditos, indicar cuánto podrías pagar al mes y obtener una estimación orientativa de tu posible plan. Así puedes hacerte una primera idea antes de estudiar tu caso con más detalle.
La simulación es orientativa y no determina si puedes acogerte a la Ley de Segunda Oportunidad. Si realmente te encuentras en situación de insolvencia, el siguiente paso es estudiar individualmente tu caso para comprobar si puedes iniciar el procedimiento y solicitar la exoneración de tus deudas.
Cuéntanos tu caso y solicita una asesoría gratuita para saber qué alternativa puede encajar mejor con tu situación.
Preguntas frecuentes
¿Todos los acreedores están obligados a aceptar una negociación?
No. Los acuerdos y las quitas dependen de cada acreedor y de las circunstancias concretas de la deuda.
¿Qué documentación necesito para que estudien mis deudas?
Normalmente necesitarás información sobre tus ingresos, gastos, préstamos, tarjetas y demás obligaciones pendientes.
¿Cuánto tiempo puede tardar una negociación con los acreedores?
No existe un plazo único. Depende del número de deudas, los acreedores implicados y las condiciones que puedan negociarse en cada caso.
¿Dejan de generarse intereses mientras estoy negociando?
No necesariamente. Una negociación no implica por sí sola que los intereses o recargos se paralicen. Dependerá de cada deuda y de los acuerdos alcanzados.
¿Qué ocurre si tengo deudas con Hacienda o la Seguridad Social?
Las deudas públicas tienen un tratamiento diferente al de préstamos, tarjetas o microcréditos. Conviene estudiar específicamente qué mecanismos legales pueden aplicarse.
¿Cuánto cuesta estudiar mi situación con Repagalia?
Repagalia realiza un análisis inicial gratuito para conocer tus deudas, ingresos y capacidad de pago antes de determinar qué alternativa puede resultar más adecuada.
Escribe tu comentario

¿Te ayudamos a cancelar tus deudas?
Analizamos tu caso y te asesoramos sin compromiso
¡Solicita una consulta gratuita!