
Micropréstamos rápidos: Todo lo que necesitas saber
Resumen rápido
-
Los micropréstamos rápidos ofrecen pequeñas cantidades de dinero, generalmente con plazos de devolución reducidos.
-
Su contratación online suele ser sencilla, pero la aprobación no está garantizada.
-
Es importante revisar los intereses, las comisiones y la seguridad de la plataforma.
-
Si ya tienes varias deudas, solicitar más financiación puede empeorar tu situación económica.
Los micropréstamos rápidos, una alternativa diferente
Los micropréstamos rápidos son un tipo de financiación que ofrece cantidades pequeñas de dinero que deben devolverse en un corto plazo de tiempo, normalmente en uno o varios pagos, según lo acordado con la entidad financiera.
Una de sus principales características es que suelen requerir menos papeleo y ofrecen procesos de solicitud rápidos. Sin embargo, algo que debes tener muy en cuenta es que no se te pase ningún pago y que conozcas los intereses y las comisiones antes de contratar.
Ver esta publicacion en Instagram
Estos productos han aumentado su presencia en el mercado gracias a la sencillez de su tramitación online. Aunque algunas entidades solicitan menos documentación que los préstamos tradicionales, deben valorar la capacidad de devolución del cliente.
Otra característica habitual es que ofrecen importes relativamente reducidos y plazos cortos. No obstante, las cantidades, los intereses y las fechas de vencimiento varían según la financiera, por lo que no existe una condición única para todos los micropréstamos.
Si quieres conocer más características de estos productos, puedes consultar nuestro artículo sobre los microcréditos rápidos online: todo lo que necesitas saber.
Aspectos a tener en cuenta a la hora de solicitarlos
No debes pasar por alto ciertos aspectos antes de solicitar un micropréstamo rápido online, especialmente la privacidad y la seguridad de las páginas web que ofrecen estos productos financieros.
Solicitar un crédito desde casa y a cualquier hora puede resultar cómodo, pero también existen riesgos relacionados con las estafas online, la suplantación de identidad y el robo de datos personales.
Conceptos sobre ciberseguridad
Para evitar problemas, conviene conocer estos aspectos:
-
Política de privacidad y protección de datos. Comprueba que la empresa identifica claramente quién trata tus datos personales, para qué los utiliza y cómo puedes ejercer tus derechos. Debe cumplir con la normativa de protección de datos aplicable.
-
Transparencia y letra pequeña. La plataforma debe facilitar información comprensible sobre los intereses, las comisiones, los plazos de devolución y los posibles gastos por impago.
-
Cifrado de datos. Comprueba que la web utiliza HTTPS y un certificado de seguridad válido. Actualmente se emplean protocolos como TLS para proteger las comunicaciones, aunque disponer de HTTPS no garantiza por sí solo que una empresa sea legítima.
Señales de alerta al solicitar un micropréstamo online
Antes de facilitar tus datos personales o bancarios, presta atención a estas situaciones:
| Señal de alerta | ¿Qué deberías hacer? |
|---|---|
| La web no identifica claramente a la empresa. | Comprueba su razón social, domicilio y datos de contacto. |
| Prometen aprobar cualquier préstamo sin condiciones. | Desconfía de las garantías de aprobación. |
| Solicitan dinero por adelantado para liberar el préstamo. | No realices transferencias para desbloquear una financiación. |
| No muestran claramente intereses o comisiones. | Solicita las condiciones completas antes de aceptar. |
| Recibes enlaces sospechosos por SMS o WhatsApp. | Verifica que pertenecen a la web oficial de la entidad. |
Cuidado con los préstamos que no has solicitado. En Repagalia hemos atendido casos de clientes que aseguran haber recibido ingresos de 10 € de Kviku sin haber solicitado ningún préstamo. La OCU también denunció en agosto de 2025 presuntas prácticas de concesión de créditos sin consentimiento por parte de esta entidad. Si te ocurre algo parecido, no gastes el dinero y solicita por escrito una copia del contrato, la prueba de tu aceptación y el desglose de cualquier importe que te reclamen.
Recuerda: una web con apariencia profesional no siempre es una web segura. Antes de compartir tu DNI o tus datos bancarios, comprueba con quién estás tratando.
Recomendaciones sobre los micropréstamos rápidos
Los micropréstamos rápidos tienen una parte positiva y otra negativa. Por eso, antes de contratar este tipo de financiación, conviene conocer sus riesgos y seguir algunas recomendaciones.
Consejos formales
-
Compara información. Antes de iniciar cualquier trámite con la primera empresa que encuentres en Internet, consulta las condiciones de distintas plataformas. Presta atención a la TAE y al importe total que tendrás que devolver.
-
Desconfía de los anuncios demasiado atractivos. Algunas ofertas destacan la rapidez o las promociones, pero pueden presentar condiciones menos favorables que no resultan evidentes a primera vista.
-
Guarda toda la documentación. Conserva los correos electrónicos, el contrato, los justificantes de ingresos y los recibos de los pagos realizados. Pueden resultar necesarios si surge algún problema o necesitas presentar una reclamación.
Consejos legales
-
Lee detenidamente las condiciones del contrato. Exige que te faciliten la documentación y comprueba que los intereses, las comisiones y las fechas de pago coincidan con lo anunciado.
-
Conoce la normativa aplicable. La comercialización a distancia de servicios financieros y los contratos de crédito al consumo están sujetos a normas específicas, entre ellas la Ley 22/2007 y la Ley 16/2011, según el tipo de operación. No todos los micropréstamos están sometidos exactamente al mismo régimen.
-
Infórmate sobre el derecho de desistimiento. En los contratos a los que resulta aplicable, puedes desistir en un plazo de 14 días naturales sin justificar tu decisión. No obstante, deberás devolver el capital recibido y, cuando corresponda, los intereses devengados.
También es importante comprobar que la entidad cumple sus obligaciones de información y verificar si figura en el registro de entidades del Banco de España. Ten en cuenta que no todas las empresas que conceden préstamos rápidos están supervisadas por este organismo.
¿Qué necesito para pedir los micropréstamos rápidos?
Los requisitos para acceder a los micropréstamos rápidos pueden variar de una empresa a otra, aunque normalmente se solicita lo siguiente:
-
Ser mayor de edad. Algunas entidades establecen requisitos de edad adicionales. No es imprescindible tener nacionalidad española, pero sí cumplir las condiciones de residencia y documentación que correspondan.
-
Documentación identificativa. Normalmente se solicita el DNI o NIE, además de datos personales como la dirección, el correo electrónico y el número de teléfono.
-
Ingresos habituales. Algunas entidades requieren justificar ingresos regulares, aunque no siempre tienen que proceder de una nómina. También pueden valorar pensiones o prestaciones.
-
Cuenta bancaria. Generalmente se solicita una cuenta a nombre del titular del préstamo.
-
Capacidad de devolución. La financiera puede estudiar tus ingresos, gastos y deudas pendientes para comprobar si puedes asumir el pago.
Cumplir estos requisitos no garantiza que te concedan financiación. Además, si ya tienes dificultades para pagar tus deudas, asumir otra cuota mensual puede complicar todavía más tu situación económica.
¿Qué ocurre si ya tienes varios micropréstamos rápidos pendientes?
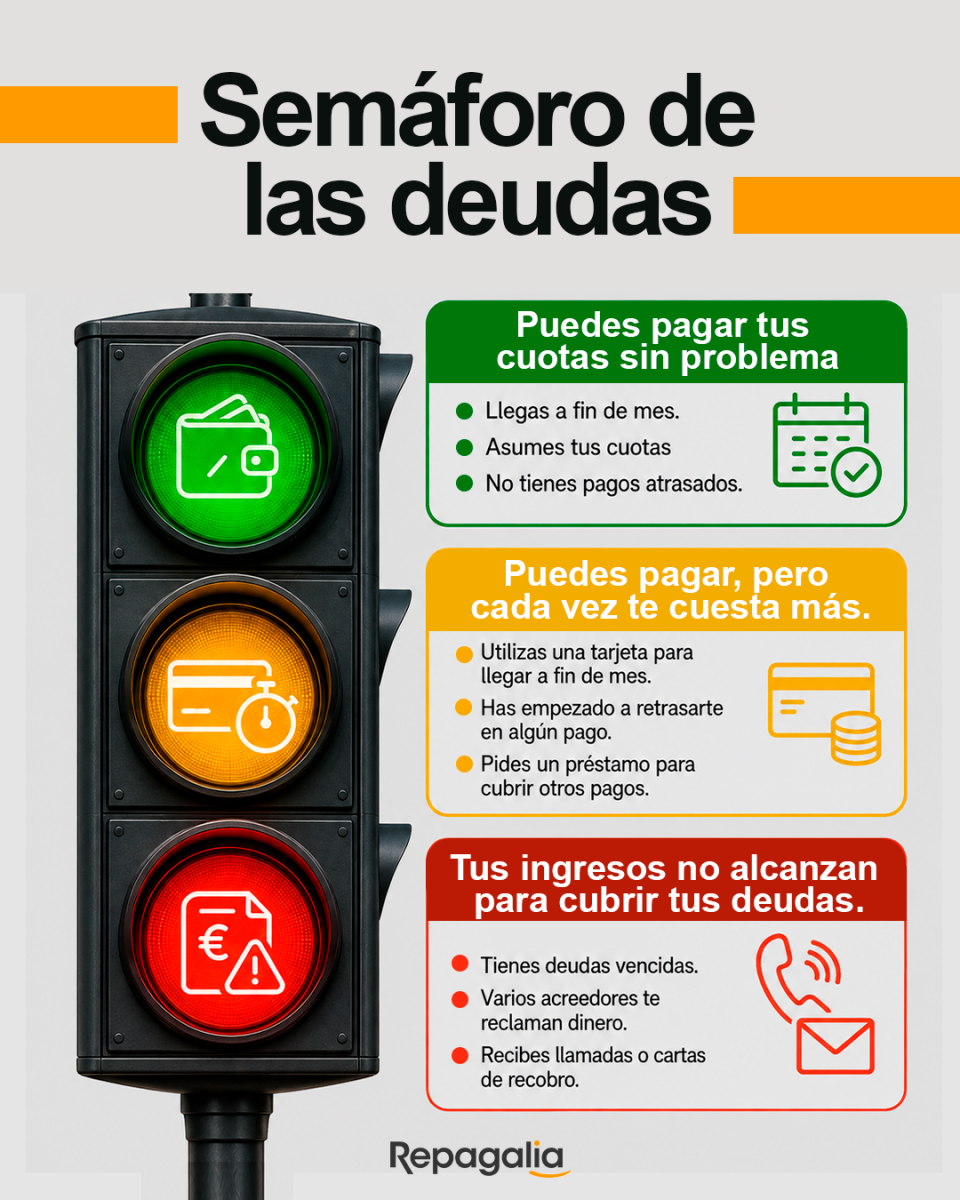
Cuando acumulas varios préstamos rápidos y empiezas a utilizar unos para pagar otros, es fácil entrar en una situación de sobreendeudamiento.
En estos casos, una alternativa es la reunificación de deudas de Repagalia. Analizamos gratuitamente tu situación económica y diseñamos un plan personalizado con una única aportación mensual, que incluye nuestros honorarios.
Además, negociamos con tus acreedores para intentar conseguir descuentos y quitas, ayudándote a resolver las deudas existentes sin solicitar nuevos préstamos.
Si te encuentras en situación de insolvencia y no puedes afrontar tus obligaciones, también podemos estudiar si cumples los requisitos para acogerte a la Ley de Segunda Oportunidad, un procedimiento que tramitamos con nuestro despacho colaborador Kubo Legal.
¿Tienes varios préstamos y no sabes cómo pagarlos?
En Repagalia no concedemos nuevos préstamos: te ayudamos a resolver los que ya tienes. Estudiamos gratuitamente tu situación financiera y negociamos con tus acreedores para intentar reducir tus deudas.
Solicita tu estudio gratuito y descubre qué alternativas tienes para dejar de acumular préstamos.
Preguntas frecuentes sobre los micropréstamos rápidos
¿Puedo devolver un micropréstamo rápido antes de tiempo?
Sí, en muchos casos es posible. Las condiciones y posibles compensaciones dependen del contrato y de la normativa aplicable. Solicita a la entidad el importe exacto para cancelarlo anticipadamente.
¿Qué hago si me cobran comisiones que no aparecen en mi contrato?
Solicita un desglose de los importes y presenta una reclamación por escrito ante la financiera. Conserva el contrato y los justificantes de pago como prueba.
¿Me pueden incluir en ASNEF por no pagar un micropréstamo?
Sí, siempre que se cumplan los requisitos legales. Entre ellos, que exista una deuda cierta, vencida y exigible, cuyo principal sea superior a 50 euros, y se haya realizado el requerimiento previo correspondiente.
¿Qué hago si alguien ha solicitado un micropréstamo utilizando mis datos?
Contacta con la financiera, comunica la posible suplantación de identidad y presenta una denuncia. Conserva las pruebas y solicita que investiguen la operación.
¿Puede reclamarme una empresa de recobro un micropréstamo impagado?
Sí. Puede gestionar el cobro en nombre del acreedor o reclamar tras una cesión de la deuda. Antes de aceptar un pago, comprueba quién reclama y qué cantidad se debe.
Escribe tu comentario

¿Te ayudamos a cancelar tus deudas?
Analizamos tu caso y te asesoramos sin compromiso
¡Solicita una consulta gratuita!