
¿Deudas con Smartcredito? Opciones si no puedes pagar
Qué pasa si no puedes pagar Smartcredito
Smartcredito ofrece microcréditos para cubrir necesidades puntuales de liquidez. Puedes pedir hasta 500 € si es tu primer préstamo y hasta 1.200 € si ya te han concedido otro anteriormente. El problema aparece cuando llega la fecha de devolución y no tienes suficiente dinero para pagar.
Puede que el préstamo fuera asumible al principio, pero un gasto inesperado, una reducción en tus ingresos o la acumulación de otras cuotas pueden complicar la devolución del dinero a tiempo.
¿Qué puede pasar si no pagas?
| Tu situación | Qué puede ocurrir | Qué puedes hacer |
|---|---|---|
| No puedes pagar en la fecha prevista | Pueden aplicarse costes asociados al retraso según tu contrato | Revisar la deuda y contactar con la entidad |
| Necesitas más tiempo | Puede existir la posibilidad de solicitar una prórroga con un coste extra | Comprobar cuánto pagarás antes de aceptarla |
| Tienes varias deudas | La suma de cuotas puede superar tu capacidad de pago mensual | Valorar una reorganización de los pagos |
| Piensas pedir otro microcrédito | Aumenta tu nivel de endeudamiento y el número de pagos | Estudiar primero otras alternativas |
| Ya tienes varios impagos | Aumenta la presión de cobro / Riesgo de inclusión en ficheros de morosos | Buscar otra solución y evitar acumular más deuda |
¿Puedes aplazar el pago?
Smartcredito contempla determinadas opciones de prórroga sujetas a sus condiciones.
Un aplazamiento puede ayudarte si estás ante una dificultad puntual y sabes que podrás pagar próximamente. Sin embargo, puede implicar un coste adicional.
Antes de aceptarlo, pregúntate: ¿podré pagar realmente cuando llegue el nuevo vencimiento?
Si cada mes tienes dificultades para afrontar todas tus cuotas, retrasar el vencimiento probablemente no solucionará el problema de fondo.
¿Puede Smartcredito incluirte en ASNEF?
Un impago puede acabar siendo comunicado a un fichero de solvencia como ASNEF si se cumplen los requisitos legales.
No basta con cualquier retraso. Deben darse determinadas condiciones, como la existencia de una deuda cierta, vencida, exigible e impagada y el correspondiente requerimiento de pago.
Aparecer en un fichero de morosos puede dificultar posteriormente el acceso a financiación y determinados contratos.
Qué hacer si tienes una deuda con Smartcredito
Cuando sabes que no podrás pagar, lo primero es entender si el problema es puntual o si ya existe un nivel de endeudamiento difícil de mantener.
Revisa cuánto recibiste, qué has pagado y qué cantidad queda pendiente. Comprueba también si aparecen intereses, prórrogas, penalizaciones u otros gastos.
Resta de tus ingresos los gastos esenciales, como vivienda, alimentación, suministros y transporte. Así podrás saber cuánto puedes destinar realmente al pago de tus deudas.
No analices únicamente Smartcredito. Incluye también tarjetas, préstamos personales, financiaciones y otros microcréditos para tener una visión completa de tu endeudamiento.
Solicitar un nuevo microcrédito puede resolver temporalmente un vencimiento, pero también crea una nueva deuda.
Si necesitas financiación para devolver préstamos anteriores, existe el riesgo de entrar en una cadena de créditos de la que cada vez cuesta más salir.
Si tienes varias cuotas y ya no puedes asumirlas, puede ser el momento de estudiar una solución conjunta. Reorganizar tus deudas puede ayudarte a simplificar los pagos y adaptar el esfuerzo mensual a tu situación económica.
Cuando Smartcredito no es tu única deuda
Una deuda puntual no siempre supone un problema grave. La situación cambia cuando Smartcredito se suma a otras obligaciones pendientes como tarjetas, préstamos personales u otros pagos.
Algunas señales deberían hacerte revisar tu situación: utilizar una tarjeta para pagar otra deuda, pedir préstamos para devolver créditos anteriores, tener que decidir cada mes qué cuota pagar primero o dedicar una parte excesiva de tus ingresos al pago de tus deudas.
En esos casos, la pregunta deja de ser únicamente “¿cómo pago Smartcredito?” y pasa a ser “¿cómo consigo que todos mis pagos vuelvan a ser asumibles?”
¿Necesitas reunificar tus deudas?
Responde a estas 5 preguntas y descubre si agrupar tus deudas puede ayudarte.
1. ¿Tienes varios préstamos, tarjetas o microcréditos pendientes?
2. ¿Después de pagar tus cuotas te cuesta llegar a fin de mes?
3. ¿Has pedido un préstamo o utilizado una tarjeta para pagar otra deuda?
4. ¿Has tenido que aplazar pagos o dejar alguna cuota pendiente porque no podías asumirla?
5. ¿Hay meses en los que tienes que decidir qué deuda pagar primero?
Reunificar tus deudas puede ser una buena opción
Varias cuotas ya están afectando a tu economía. Agrupar tus deudas puede ayudarte a pagar menos en una única cuota adaptada a tu situación. Si quieres descubrir cuánto puedes ahorrar, prueba nuestro simulador de deudas.
Conviene revisar tus deudas
Hay señales de que tus pagos empiezan a ser difíciles de gestionar. Repagalia puede estudiar tu situación y valorar si te conviene reunificar o negociar tus deudas: solicita una asesoría gratuita para conocer tus opciones.
Parece una dificultad puntual
Puede que todavía no necesites agrupar tus deudas, pero conviene revisar la situación antes de que empeore: solicita una asesoría gratuita.
La reunificación no parece necesaria ahora
Si puedes afrontar los pagos con normalidad, probablemente no necesites reorganizarlos. Si tienes algún problema con una deuda concreta, Repagalia puede ayudarte a estudiar otras opciones de negociación: solicita una asesoría gratuita.
Cómo reunificar Smartcredito con otras deudas
Si tienes varios préstamos y ya no consigues gestionarlos por separado, puedes estudiar una reunificación de deudas.
En Repagalia analizamos tus ingresos, gastos y obligaciones pendientes para diseñar un plan adaptado a tu capacidad económica.
Una sola cuota en lugar de varios pagos
El objetivo es sustituir diferentes obligaciones por una única cuota mensual, facilitando la organización de tus finanzas y permitiéndote tener una visión más clara de tus pagos.
La cantidad se establece después de analizar cada situación de forma individual.
Negociación con tus acreedores
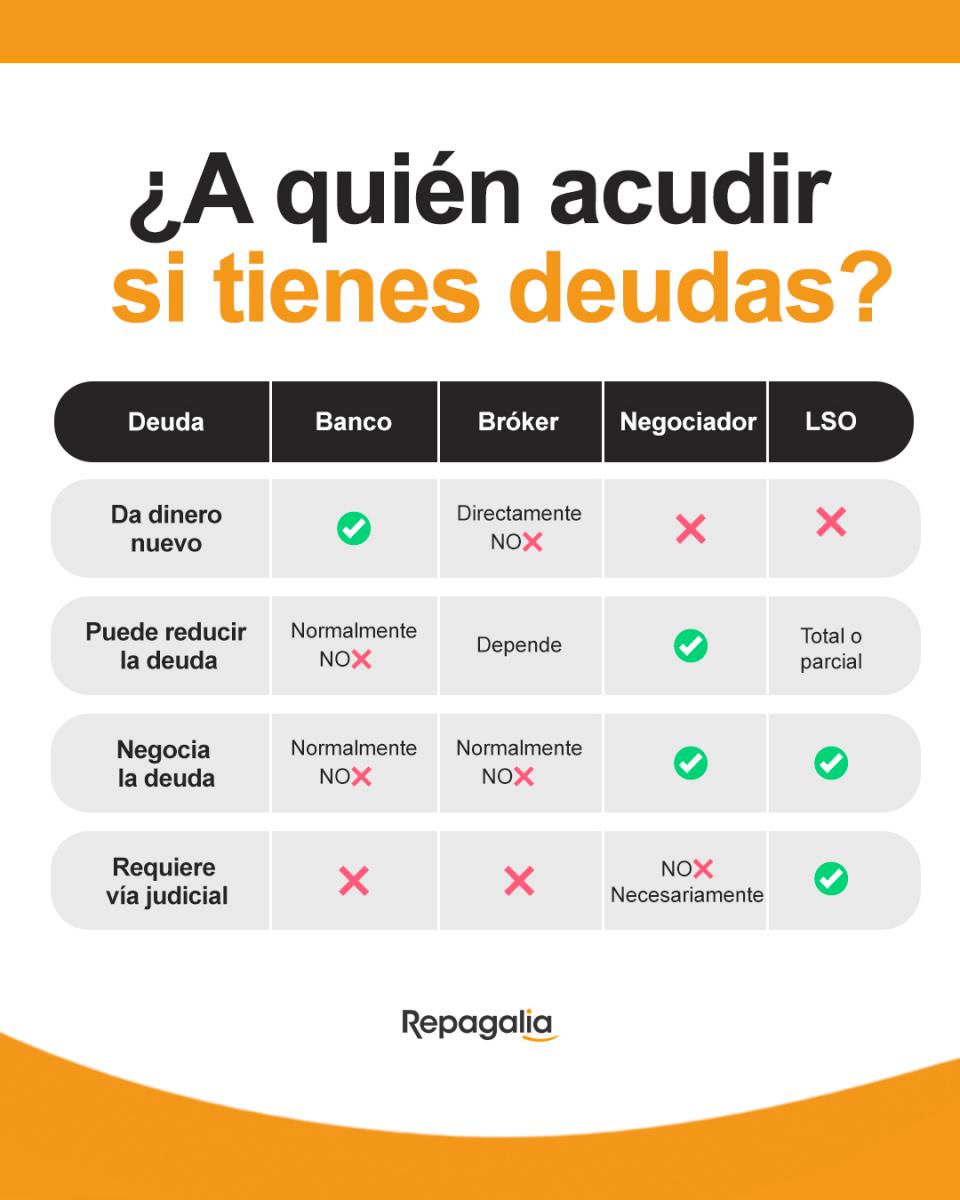
Repagalia negocia con bancos, financieras y empresas de crédito para intentar alcanzar acuerdos más favorables.
Dependiendo del caso, puede buscarse una reducción del importe reclamado, de determinados intereses o recargos, así como unas condiciones de pago más asumibles.
Los resultados dependen de cada deuda y acreedor, pudiendo alcanzar una reducción de hasta el 70% del importe que te están reclamando.
¿Y si Smartcredito es tu única deuda?
Si únicamente debes dinero a Smartcredito, una reunificación probablemente no sea la solución principal, ya que no existen varias obligaciones que agrupar.
En ese caso, conviene comprobar cuánto debes, revisar las condiciones del préstamo y estudiar las opciones de pago disponibles.
La reunificación tiene más sentido cuando existen varios microcréditos, tarjetas, préstamos personales o financiaciones que ya resulta difícil gestionar por separado.
Encuentra una solución para tus deudas con Repagalia
Si tus deudas empiezan a quitarte tranquilidad, no tienes por qué seguir buscando soluciones por tu cuenta. En Repagalia analizamos tu situación, negociamos con tus acreedores y te ayudamos a encontrar una forma más asumible de afrontar tus pagos, ya sea mediante una reunificación o estudiando otras alternativas para tu deuda. Puedes probar nuestro simulador de deudas para hacerte una primera idea de cómo podría quedar tu plan o, si prefieres que revisemos directamente tu caso, solicita una asesoría gratuita y uno de nuestros agentes te explicará tus opciones sin compromiso.
Preguntas frecuentes
¿Qué pasa si no pago Smartcredito?
Pueden aplicarse las consecuencias previstas en el contrato relacionadas con el retraso y la gestión del impago. Conviene revisar las cantidades reclamadas y buscar una solución cuanto antes.
¿Puedo aplazar el pago de Smartcredito?
Pueden existir determinadas opciones de prórroga. Antes de aceptarlas, comprueba su coste y asegúrate de que podrás afrontar el nuevo vencimiento.
¿Smartcredito puede incluirme en ASNEF?
Sí, una vez que hay impago, este puede comunicarse a un fichero de solvencia, pero la inclusión no puede realizarse de cualquier manera, deben cumplir ciertos requisitos.
¿Puedo reunificar Smartcredito con otros préstamos?
Sí, puede estudiarse junto con otras obligaciones, como tarjetas, préstamos personales, financiaciones y otros microcréditos. Primero es necesario analizar tu situación económica.
¿Es buena idea pedir otro préstamo para pagar Smartcredito?
Si ya tienes dificultades para afrontar tus cuotas, añadir una nueva deuda puede complicar todavía más la situación. Es preferible revisar primero el conjunto de tus pagos.
¿Puede Repagalia ayudarme si tengo varios microcréditos?
Repagalia puede analizar tus deudas, ingresos y gastos para valorar si una reorganización de pagos puede ser adecuada para tu situación.
Escribe tu comentario

¿Te ayudamos a cancelar tus deudas?
Analizamos tu caso y te asesoramos sin compromiso
¡Solicita una consulta gratuita!